[뉴욕환시-주간] 방향타는 증시에…도전받는 '테크노달러' 내러티브
[뉴욕환시-주간] 방향타는 증시에…도전받는 '테크노달러' 내러티브
AI 트레이드 막 내리면 달러도 동반 약세 가능성…'안전선호' 심리는 변수
25일 호주 10월 CPI도 주목…S&P, 프랑스 신용등급 전망 하향 가능성
(서울=연합인포맥스) 김성진 기자 = 이번 주(23~27일) 뉴욕 외환시장에서 최대 재료는 뉴욕증시의 향방이 될 것으로 예상된다. 미국 기술주 매도세가 더 커지면 '테크노달러'(technodollar) 내러티브에 본격적인 균열이 갈 수도 있다.
테크노달러는 과거 중동 오일머니가 미국으로 환류하던 시절의 '페트로달러'에 착안해 만들어진 신조어다. 인공지능(AI)과 반도체 등 첨단 기술 교역과 관련된 자금이 뉴욕증시 등 미국 금융시장에 다시 유입돼 자금을 공급해주는 구조를 뜻한다.
도이체방크는 지난 16일자 특별 보고서에서 비슷한 개념을 '칩달러'(chip-dollar)라는 용어로 표현했다. 칩달러 프레임워크 하에서는 미 국채가 아니라 주식으로 자금이 주로 유입되는 탓에 뉴욕증시 향방에 따라 달러의 변동성이 커질 수 있다는 게 보고서의 골자다.
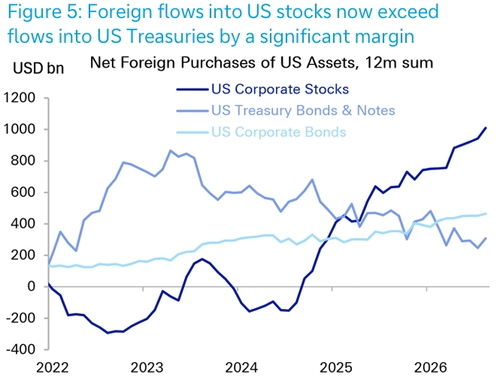
보고서는 "미국 주식으로의 외국인 자금 유입은 연간 1조달러를 돌파하며 미국 적자 조달의 중심이 됐다"면서 "지난 1년간 증가분의 최대 출처는 아시아였다"고 밝혔다.
보고서는 특히 한국의 대규모 반도체 무역흑자가 미국 주식으로 환류되고 있다는 점을 부각하면서 "글로벌 증시 시가총액에서 미국은 약 50%를 차지하지만, 한국의 해외 주식 보유액 중 미국은 70%를 차지한다"고 지적했다.
테크노달러 또는 칩달러 개념은 AI 트레이드가 막을 내리면 달러도 동반 약세를 나타낼 가능성을 시사한다. 다만 뉴욕증시의 추가 하락이 안전선호 심리를 더 고조시킬 경우에는 단기적으로 영향력이 상쇄될 수 있다.
◇지난주 달러 동향
지난주 달러화 가치는 4주 연속 올랐다. 달러는 안전선호 분위기 속에 대체로 강세 압력을 받았으나, 나스닥이 5% 넘게 급락한 주 막판에는 약보합세를 나타냈다.
연합인포맥스의 달러인덱스 및 이종통화 등락률 비교(화면번호 6400번, 6443번)에 따르면, 지난 20일(이하 현지시간) 기준 주요 6개국 통화에 대한 달러화 가치를 나타내는 달러인덱스(DXY)는 전주 대비 0.426포인트(0.41%) 오른 103.838에 거래를 끝냈다.
달러인덱스는 지난주 한때 103.973까지 올라 작년 4월 초 이후 최고치를 갈아치웠다.
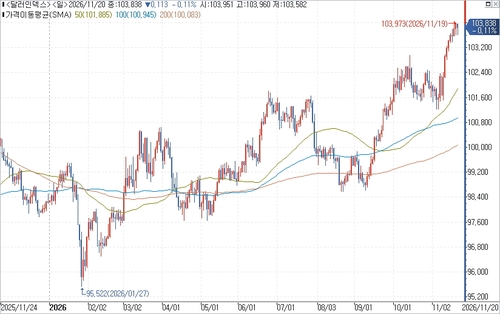
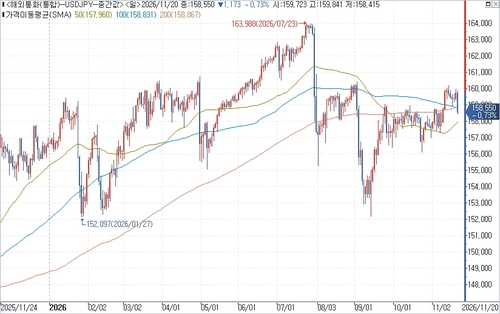
달러-엔은 158.550엔으로 전주 대비 0.71% 하락(달러 대비 엔화 강세)했다. 4주 만에 처음으로 내렸다.
뉴욕증시 급락으로 엔화의 안전통화 성격이 모처럼 발휘되는 양상이다. 달러-엔은 지난 13일부터 하루를 제외하고 모두 하락했다.
유로는 달러에 대해 5주 연속 약해졌다. 유로-달러 환율은 1.09683달러로 전주 대비 0.48% 하락(유로 대비 달러 강세)했다.
유로-달러가 1.10달러 선을 밑돈 것은 작년 4월 이후 처음이다. 지난 9월 이후 유로-달러가 오른 적은 단 2주에 불과하다.
유로의 약세 속에 유로-엔 환율은 173.91엔으로 전주 대비 1.18% 하락했다. 2주 연속 내린 끝에 작년 10월 이후 가장 낮은 주간 종가를 기록했다.
파운드-달러 환율은 1.30877달러로 0.95% 낮아졌다. 3주 연속 내렸다.
역외 달러-위안(CNH) 환율은 6.6746위안으로 전주 대비 보합(0.0%)을 나타냈다. 안전선호 영향에 한때 6.70위안을 살짝 웃돌기도 했으나 금세 상승폭이 되돌려졌다.
◇이번 주 달러 전망
미국 추수감사절인 26일에는 주식·채권시장이 모두 휴장한다. 27일 증시는 오후 1시에, 채권시장은 오후 2시에 조기 마감한다.
따라서 온전한 거래가 이뤄지는 날은 사실상 사흘뿐이다. 거래가 평소보다 줄어드는 만큼 변동성이 커질 수 있다.
미국 경제지표 중에서는 지난 10월 개인소비지출(PCE) 가격지수(25일)가 가장 무게감이 있다. 다만 앞서 발표된 소비자물가지수(CPI)와 생산자물가지수(PPI)를 기반으로 예상치가 비슷하게 좁혀졌기 때문에 '서프라이즈'가 발생할 가능성은 작다고 할 수 있다.
전품목(헤드라인) 및 근원 PCE 가격지수의 전년 대비 상승률은 각각 3.8% 및 3.2%를 보일 것으로 조사됐다. 9월(각각 3.6% 및 3.1%)보다 모두 높아질 것이라는 예상으로, 연방준비제도(연준ㆍFed)가 금리 인상을 다시 미루기에는 너무 높은 수준이다.
PCE 가격지수 외 다른 지표로는 S&P 글로벌의 11월 제조업·서비스업 구매관리자지수(PMI) 예비치(23일), 콘퍼런스보드(CB)의 11월 소비자신뢰지수(24일), 3분기 국내총생산(GDP) 수정치(2차)와 10월 내구재 수주 및 신규 주택판매(25일), 10월 상품 무역수지(27일) 등이 있다.
25일에는 연준의 경기 평가 보고서인 '베이지북'이 발간된다. 최근 지역 연은 총재들의 인플레이션 우려 목소리가 커진 점을 고려하면 베이지북도 매파적인 논조를 띨 가능성이 있다.
미국 밖 데이터 중에서는 호주의 10월 CPI(25일)가 재료가 될 수 있다. 호주중앙은행(RBA)의 금리 인상 여파가 고용지표 등에 본격적으로 영향을 주기 시작하면서 내년 금리 인하 선회 전망이 최근 힘을 얻고 있는 까닭이다.
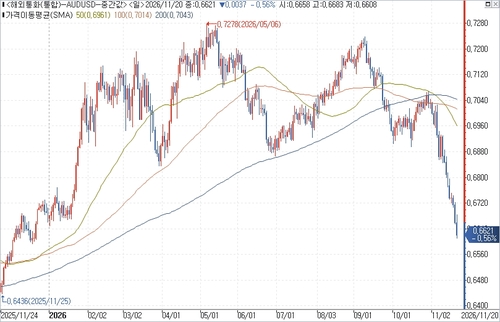
RBA 정책 전망이 추가 금리 인상에서 인하로 바뀌면서 호주달러화 가치도 가파르게 떨어졌다. 호주달러-달러 환율은 이달 들어 6% 가까이 하락한 상황이다.
국제 신용평가사 스탠더드앤드푸어스(S&P)의 프랑스 신용등급 재평정(27일)도 주목할 필요가 있다. 신용등급은 'A+'로 유지하겠지만, 등급 전망을 '안정적'에서 '부정적'으로 낮춤으로써 향후 등급 강등을 경고할 가능성이 제기된다.
sjkim@yna.co.kr
<저작권자 (c) 연합인포맥스, 무단전재 및 재배포 금지, AI 학습 및 활용 금지>
AI 트레이드 막 내리면 달러도 동반 약세 가능성…'안전선호' 심리는 변수
25일 호주 10월 CPI도 주목…S&P, 프랑스 신용등급 전망 하향 가능성
(서울=연합인포맥스) 김성진 기자 = 이번 주(23~27일) 뉴욕 외환시장에서 최대 재료는 뉴욕증시의 향방이 될 것으로 예상된다. 미국 기술주 매도세가 더 커지면 '테크노달러'(technodollar) 내러티브에 본격적인 균열이 갈 수도 있다.
테크노달러는 과거 중동 오일머니가 미국으로 환류하던 시절의 '페트로달러'에 착안해 만들어진 신조어다. 인공지능(AI)과 반도체 등 첨단 기술 교역과 관련된 자금이 뉴욕증시 등 미국 금융시장에 다시 유입돼 자금을 공급해주는 구조를 뜻한다.
도이체방크는 지난 16일자 특별 보고서에서 비슷한 개념을 '칩달러'(chip-dollar)라는 용어로 표현했다. 칩달러 프레임워크 하에서는 미 국채가 아니라 주식으로 자금이 주로 유입되는 탓에 뉴욕증시 향방에 따라 달러의 변동성이 커질 수 있다는 게 보고서의 골자다.
보고서는 "미국 주식으로의 외국인 자금 유입은 연간 1조달러를 돌파하며 미국 적자 조달의 중심이 됐다"면서 "지난 1년간 증가분의 최대 출처는 아시아였다"고 밝혔다.
보고서는 특히 한국의 대규모 반도체 무역흑자가 미국 주식으로 환류되고 있다는 점을 부각하면서 "글로벌 증시 시가총액에서 미국은 약 50%를 차지하지만, 한국의 해외 주식 보유액 중 미국은 70%를 차지한다"고 지적했다.
테크노달러 또는 칩달러 개념은 AI 트레이드가 막을 내리면 달러도 동반 약세를 나타낼 가능성을 시사한다. 다만 뉴욕증시의 추가 하락이 안전선호 심리를 더 고조시킬 경우에는 단기적으로 영향력이 상쇄될 수 있다.
◇지난주 달러 동향
지난주 달러화 가치는 4주 연속 올랐다. 달러는 안전선호 분위기 속에 대체로 강세 압력을 받았으나, 나스닥이 5% 넘게 급락한 주 막판에는 약보합세를 나타냈다.
연합인포맥스의 달러인덱스 및 이종통화 등락률 비교(화면번호 6400번, 6443번)에 따르면, 지난 20일(이하 현지시간) 기준 주요 6개국 통화에 대한 달러화 가치를 나타내는 달러인덱스(DXY)는 전주 대비 0.426포인트(0.41%) 오른 103.838에 거래를 끝냈다.
달러인덱스는 지난주 한때 103.973까지 올라 작년 4월 초 이후 최고치를 갈아치웠다.
달러-엔은 158.550엔으로 전주 대비 0.71% 하락(달러 대비 엔화 강세)했다. 4주 만에 처음으로 내렸다.
뉴욕증시 급락으로 엔화의 안전통화 성격이 모처럼 발휘되는 양상이다. 달러-엔은 지난 13일부터 하루를 제외하고 모두 하락했다.
유로는 달러에 대해 5주 연속 약해졌다. 유로-달러 환율은 1.09683달러로 전주 대비 0.48% 하락(유로 대비 달러 강세)했다.
유로-달러가 1.10달러 선을 밑돈 것은 작년 4월 이후 처음이다. 지난 9월 이후 유로-달러가 오른 적은 단 2주에 불과하다.
유로의 약세 속에 유로-엔 환율은 173.91엔으로 전주 대비 1.18% 하락했다. 2주 연속 내린 끝에 작년 10월 이후 가장 낮은 주간 종가를 기록했다.
파운드-달러 환율은 1.30877달러로 0.95% 낮아졌다. 3주 연속 내렸다.
역외 달러-위안(CNH) 환율은 6.6746위안으로 전주 대비 보합(0.0%)을 나타냈다. 안전선호 영향에 한때 6.70위안을 살짝 웃돌기도 했으나 금세 상승폭이 되돌려졌다.
◇이번 주 달러 전망
미국 추수감사절인 26일에는 주식·채권시장이 모두 휴장한다. 27일 증시는 오후 1시에, 채권시장은 오후 2시에 조기 마감한다.
따라서 온전한 거래가 이뤄지는 날은 사실상 사흘뿐이다. 거래가 평소보다 줄어드는 만큼 변동성이 커질 수 있다.
미국 경제지표 중에서는 지난 10월 개인소비지출(PCE) 가격지수(25일)가 가장 무게감이 있다. 다만 앞서 발표된 소비자물가지수(CPI)와 생산자물가지수(PPI)를 기반으로 예상치가 비슷하게 좁혀졌기 때문에 '서프라이즈'가 발생할 가능성은 작다고 할 수 있다.
전품목(헤드라인) 및 근원 PCE 가격지수의 전년 대비 상승률은 각각 3.8% 및 3.2%를 보일 것으로 조사됐다. 9월(각각 3.6% 및 3.1%)보다 모두 높아질 것이라는 예상으로, 연방준비제도(연준ㆍFed)가 금리 인상을 다시 미루기에는 너무 높은 수준이다.
PCE 가격지수 외 다른 지표로는 S&P 글로벌의 11월 제조업·서비스업 구매관리자지수(PMI) 예비치(23일), 콘퍼런스보드(CB)의 11월 소비자신뢰지수(24일), 3분기 국내총생산(GDP) 수정치(2차)와 10월 내구재 수주 및 신규 주택판매(25일), 10월 상품 무역수지(27일) 등이 있다.
25일에는 연준의 경기 평가 보고서인 '베이지북'이 발간된다. 최근 지역 연은 총재들의 인플레이션 우려 목소리가 커진 점을 고려하면 베이지북도 매파적인 논조를 띨 가능성이 있다.
미국 밖 데이터 중에서는 호주의 10월 CPI(25일)가 재료가 될 수 있다. 호주중앙은행(RBA)의 금리 인상 여파가 고용지표 등에 본격적으로 영향을 주기 시작하면서 내년 금리 인하 선회 전망이 최근 힘을 얻고 있는 까닭이다.
RBA 정책 전망이 추가 금리 인상에서 인하로 바뀌면서 호주달러화 가치도 가파르게 떨어졌다. 호주달러-달러 환율은 이달 들어 6% 가까이 하락한 상황이다.
국제 신용평가사 스탠더드앤드푸어스(S&P)의 프랑스 신용등급 재평정(27일)도 주목할 필요가 있다. 신용등급은 'A+'로 유지하겠지만, 등급 전망을 '안정적'에서 '부정적'으로 낮춤으로써 향후 등급 강등을 경고할 가능성이 제기된다.
sjkim@yna.co.kr
<저작권자 (c) 연합인포맥스, 무단전재 및 재배포 금지, AI 학습 및 활용 금지>
주의사항
※본 리포트는 한국무역보험공사가 외부기관으로부터 획득한 자료를 인용한 것입니다.
※참고자료로만 활용하시기 바랍니다.
-
- 이전글
- [뉴욕채권-주간] 연준 긴축 증시가 대신 해주나…다가오는 '침묵 기간'
- 2026.11.22
-
- 다음글
- 美재무 "연준 과잉 긴축 시 실수 가능성"…증시 투매 이유로 지목
- 2026.11.23