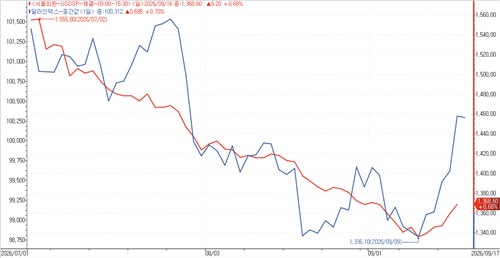
(서울=연합인포맥스) 김학성 기자 = 하반기 들어 가파르게 하락하던 달러-원 환율이 변곡점을 맞이했다.
넉 달 만에 달러-원이 5거래일 연속 상승한 데 더해 통화옵션시장에서도 환율 상승을 내다보는 트레이더들의 베팅이 강화된 것으로 나타났다.
17일 연합인포맥스 일별 거래 종합(화면번호 2150)에 따르면 달러-원 환율은 서울장 종가 기준 전날까지 5거래일 연속으로 상승했다.
9일 1,336.10원에서 16일 1,368.60원까지 일주일 만에 30원 가까이 올랐다.
달러-원이 5거래일 연속 상승한 것은 지난 5월 8일부터 15일까지 구간(6거래일) 이후 처음이다.
최근 일주일간 원화의 절하 폭은 주요국 통화와 비교해도 큰 편이었다.
이 기간 달러화 대비 원화 가치는 2.6% 하락했는데, 주요 10개국(G10) 통화 및 여타 신흥국 통화 가운데 스웨덴 크로나화를 제외하면 가장 컸다.
미국 10년물 국채금리 5% 돌파, 연방준비제도(Fed·연준)의 기준금리 인상 기대 강화, 인공지능(AI) 개발 속도 조절론 등이 어우러지며 원화 가치를 압박한 것으로 해석된다. 최근 5거래일 간 외국인은 국내 증시에서 약 14조원의 주식을 순매도했다.
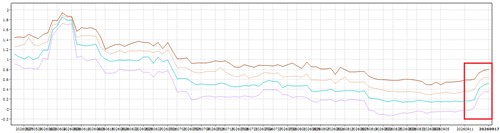
통화옵션시장에서도 분위기 반전이 감지된다.
연합인포맥스 통화별 FXO 일별(화면번호 2294)에 따르면 25-델타 달러-원 1개월 리스크 리버설은 지난달 중순 이후 한동안 마이너스(-)를 유지하다 이번 주 중 플러스(+)로 전환했고, 전날에는 0.3% 이상으로 반등했다.
1개월 리스크 리버설이 0.3%대로 올라선 것은 지난 7월 말 이후 처음이다.
리스크 리버설은 동일한 델타를 가진 콜옵션과 풋옵션의 내재변동성 차이를 뜻한다. 값이 양수면 시장이 달러 강세에, 음수면 달러 약세에 베팅하고 있다는 의미로 해석할 수 있다.
시장 참여자들이 달러-원 환율 상승을 전망하면 이를 헤지하기 위한 도구인 콜옵션의 내재변동성과 가격이 오르기 때문에 리스크 리버설이 커진다.
만기가 긴 리스크 리버설보다 짧은 리스크 리버설의 상승 폭이 더 컸는데, 9월 연방공개시장위원회(FOMC)와 유가 급등 등 임박한 이슈가 시장 심리에 더 큰 영향을 미친 결과로 보인다.
임환열 우리은행 이코노미스트는 "환율 상승 베팅이 강화됨에 따라 콜옵션 매수세가 몰리면서 리스크 리버설이 상승했을 수 있다"고 말했다.
그는 "기계적 헤지 수요가 같이 작용했을 가능성도 있다"며 "달러를 결제해야 하거나 원화 롱(매수) 포지션을 취한 기관은 현물환율이 오를 때 콜옵션 헤지 주문으로 몰릴 수밖에 없다. 이 과정에서 콜옵션의 내재변동성이 커질 수 있다"고 설명했다.
OCBC는 "더 명확한 방향성이 나올 때까지 높은 미 국채금리와 고유가는 아시아 신흥국 통화에 대한 신중한 심리를 유지시킬 것"이라며 "원화와 대만달러는 주식자금 흐름과 위험선호 심리에 민감하게 반응하고 있다"고 진단했다.
hskim@yna.co.kr
<저작권자 (c) 연합인포맥스, 무단전재 및 재배포 금지, AI 학습 및 활용 금지>
 다음글
 이전글
